




L’attestation d’assurance moto est un document émis par l’assureur qui certifie l’existence d’un contrat de responsabilité civile en cours de validité pour un deux-roues donné. Depuis la suppression de la carte verte en 2024, ce document a changé de forme et de nom, mais sa fonction reste la même : prouver que la moto est couverte au minimum par une garantie responsabilité civile, obligation légale pour tout véhicule terrestre à moteur.
Mémo véhicule assuré et FVA : ce qui remplace la carte verte pour les motos
Jusqu’en 2024, la preuve d’assurance moto reposait sur deux éléments physiques : la carte verte (certificat d’assurance) et la vignette apposée sur le véhicule. Le décret n° 2023-1152 du 8 décembre 2023 a mis fin à ce système.
A lire également : Combien coûte l'assurance d'une moto 50cc ? Les réponses à toutes vos questions
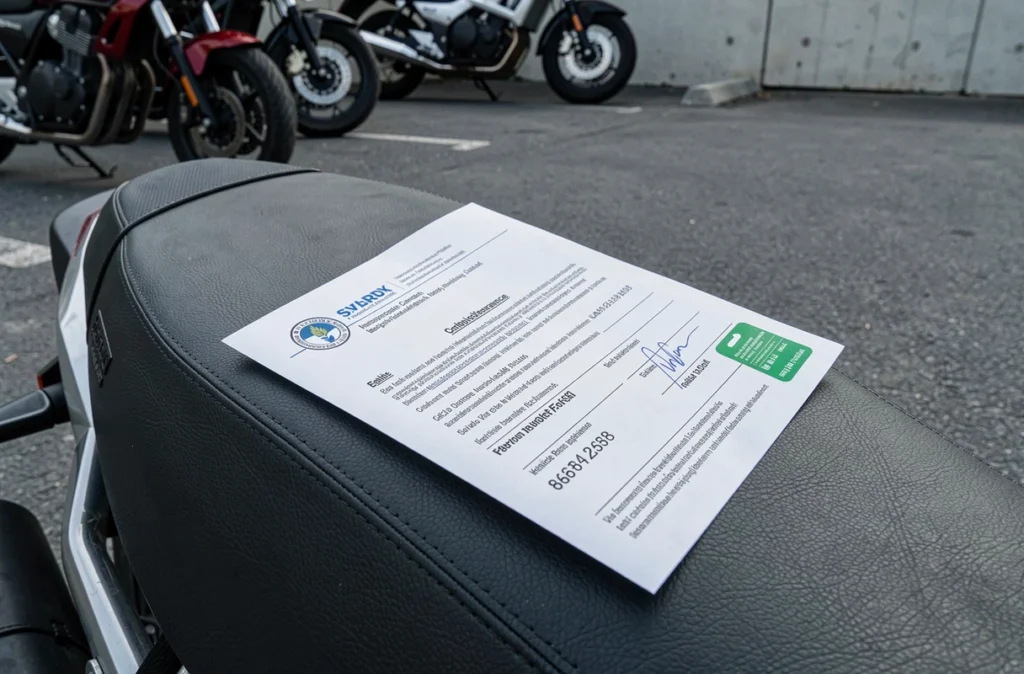
Désormais, lors de la souscription d’un contrat, l’assureur remet un mémo véhicule assuré. Ce document mentionne le nom de l’assureur, le numéro de contrat, l’immatriculation de la moto et la date de prise d’effet de la couverture. Il ne remplace pas le contrat complet ni le relevé détaillé des garanties : il sert de justificatif pratique, notamment dans les premiers jours suivant la souscription.
En parallèle, les forces de l’ordre s’appuient sur le Fichier des véhicules assurés (FVA) pour vérifier la situation d’un deux-roues lors d’un contrôle routier. La consultation se fait à partir de la plaque d’immatriculation, sans que le conducteur ait à présenter un document papier.
A découvrir également : Les perspectives d'avenir pour l'assurance automobile électrique
Le délai d’actualisation du FVA, un piège concret
L’alimentation du FVA par les assureurs peut nécessiter plusieurs jours après la souscription ou un changement de moto. Pendant cette fenêtre, le fichier indique potentiellement que le véhicule n’est pas assuré, alors qu’il l’est.
C’est précisément pour couvrir cette période de transition que le mémo véhicule assuré doit être conservé sur soi ou dans le coffre de la moto. Lors d’un premier trajet après souscription, le mémo est le seul justificatif utilisable si le FVA n’est pas encore à jour.
Attestation d’assurance moto : contenu du document et différence avec le contrat
La confusion entre attestation d’assurance, contrat d’assurance et relevé d’information est fréquente. Ces trois documents remplissent des fonctions distinctes.
L’attestation (ou le mémo véhicule assuré dans sa version post-carte verte) certifie qu’un contrat existe à une date donnée. Elle ne détaille pas les garanties souscrites (vol, incendie, dommages tous accidents) ni les franchises applicables.
Le contrat, lui, est le document juridique complet. Il précise les garanties, les exclusions, les plafonds d’indemnisation et les obligations de l’assuré. Le relevé d’information, quant à lui, retrace l’historique de sinistralité et le coefficient bonus-malus : il est demandé lors d’un changement d’assureur, pas lors d’un contrôle routier.
Les mentions que doit comporter l’attestation
- Le nom et les coordonnées de l’assureur émetteur du contrat
- Le numéro de contrat ou de police d’assurance
- L’immatriculation du véhicule couvert (ou son identification si la moto n’est pas encore immatriculée)
- La période de validité ou la date de prise d’effet du contrat
- Le nom du souscripteur et, le cas échéant, les conducteurs désignés
Si l’une de ces mentions est absente ou erronée (faute de frappe sur l’immatriculation, par exemple), le document perd toute valeur probante.
Obtenir une attestation d’assurance moto : délais et canaux
La procédure dépend du moment où le document est demandé. Deux cas de figure se présentent.
À la souscription du contrat
Le mémo véhicule assuré est remis automatiquement dès la signature du contrat. La plupart des assureurs le transmettent par courriel au format PDF, parfois accompagné d’un accès à l’espace client en ligne. Aucune démarche supplémentaire n’est nécessaire à ce stade.
En cas de souscription en agence, le document peut être imprimé sur place. En ligne ou par téléphone, l’envoi est généralement immédiat ou intervient dans les heures qui suivent.
En cours de contrat (duplicata ou attestation à jour)
Un duplicata peut être nécessaire en cas de perte, de vol du document ou de demande d’un tiers (loueur, organisateur de roulage sur circuit, administration). La plupart des assureurs proposent le téléchargement direct depuis l’espace client ou l’application mobile. Un appel au service client permet aussi d’obtenir le document, souvent sous un à deux jours ouvrés par courrier.
Aucun frais n’est facturé pour la délivrance d’une attestation ou d’un duplicata : ce document est gratuit, quel que soit le nombre de demandes.
Assurance moto obligatoire : sanctions en cas de défaut d’attestation
Rouler sans assurance moto expose à des sanctions lourdes. Le Code de la route et le Code des assurances encadrent strictement cette obligation.
Le défaut d’assurance est un délit passible d’une amende forfaitaire significative, de la suspension du permis de conduire, de la confiscation du véhicule et de l’obligation d’effectuer un stage de sensibilisation à la sécurité routière. En cas d’accident corporel sans assurance, le conducteur fautif doit rembourser intégralement les indemnités versées par le Fonds de garantie des assurances obligatoires de dommages (FGAO).
L’absence de présentation de l’attestation lors d’un contrôle, lorsque le véhicule est effectivement assuré mais que le FVA n’est pas encore à jour, ne constitue pas le même délit. Le mémo véhicule assuré permet alors de justifier la couverture en attendant la mise à jour du fichier.
Critères de choix et fourchettes de prix pour une assurance moto
L’attestation d’assurance moto découle directement du contrat souscrit. Le choix du contrat influence donc la couverture dont l’attestation fait foi.
Les trois niveaux de couverture classiques
- La formule au tiers (responsabilité civile seule) : la moins chère, elle couvre uniquement les dommages causés à autrui. Adaptée aux motos anciennes ou de faible valeur
- La formule intermédiaire (tiers étendu) : ajoute des garanties comme le vol, l’incendie ou les catastrophes naturelles. Un compromis courant pour les motos de valeur moyenne
- La formule tous risques : couvre aussi les dommages subis par le conducteur et sa moto, y compris en cas d’accident responsable. Recommandée pour les motos récentes ou à forte valeur
Les tarifs varient considérablement selon la cylindrée, la puissance, le lieu de stationnement, l’âge du conducteur et son historique de sinistralité. Un jeune conducteur sur une sportive paiera nettement plus qu’un motard expérimenté sur un trail de moyenne cylindrée. L’écart entre une formule au tiers et une formule tous risques peut aller du simple au triple.
Pièges fréquents à la souscription
Certains contrats à bas prix excluent la garantie conducteur, ce qui signifie que le pilote n’est pas indemnisé pour ses propres blessures en cas d’accident responsable. Vérifier cette clause avant de signer évite une mauvaise surprise.
Les franchises élevées sur les garanties vol et dommages constituent un autre point de vigilance. Un contrat affiché à tarif attractif peut imposer une franchise représentant une part importante de la valeur de la moto, rendant la garantie peu utile en pratique.
Dernier point souvent négligé : la déclaration exacte du lieu de stationnement et de l’usage du véhicule. Une fausse déclaration (stationner en rue alors que le contrat mentionne un garage fermé) peut entraîner une déchéance de garantie en cas de sinistre, même si l’attestation d’assurance reste formellement valide.
Attestation provisoire d’assurance moto : dans quels cas la demander
Lors de l’achat d’une moto neuve ou d’occasion, il faut pouvoir rouler entre le lieu de vente et le domicile, ou se rendre au contrôle technique pour les deux-roues concernés. L’attestation provisoire couvre cette période de quelques jours avant l’émission du contrat définitif.
Elle est délivrée par l’assureur après une déclaration simplifiée (identité du souscripteur, caractéristiques du véhicule, date souhaitée de prise d’effet). Sa durée de validité est limitée, généralement à une à quelques semaines, le temps que le contrat complet soit établi et que le FVA soit alimenté.
Pour l’obtenir rapidement, contacter l’assureur avant la transaction permet de rouler en règle dès la remise des clés. Plusieurs assureurs proposent cette démarche en ligne avec délivrance immédiate du document par courriel.
Le formulaire ci-dessous permet de recevoir gratuitement des devis adaptés à votre moto et à votre profil. Renseignez vos coordonnées pour être rappelé par un professionnel de l’assurance moto, sans engagement.


