Un budget de 200 euros par mois pour rouler en voiture sans permis, c’est le seuil que beaucoup de conducteurs visent. Mais ce montant couvre-t-il vraiment le financement du véhicule, l’assurance et l’entretien ? La réponse dépend du type de véhicule, du mode de financement choisi et de plusieurs coûts souvent sous-estimés au moment de signer.
Coût réel d’une voiture sans permis : ce que 200 euros par mois couvrent vraiment
Quand on parle de 200 euros par mois, on pense d’abord à la mensualité de financement. Le piège, c’est de confondre cette mensualité avec le coût mensuel total. En réalité, le loyer affiché ne représente qu’une partie du budget.
A lire également : Louer ou acheter une voiture sans permis à Valenciennes
L’assurance d’une voiture sans permis se situe entre environ 20 et 90 euros par mois selon le profil du conducteur et le niveau de garanties. Une couverture tous risques pousse vers le haut de cette fourchette. Si vous consacrez 60 euros par mois à l’assurance, il ne reste que 140 euros pour le financement, le carburant ou la recharge, et l’entretien courant.
À cela s’ajoute le poste énergie. Un modèle diesel consomme peu, mais le gasoil a un coût. Un modèle électrique se recharge pour quelques euros à domicile, mais son prix d’achat est plus élevé. Le budget global mensuel dépend donc du choix entre thermique et électrique autant que du prix du véhicule lui-même.
A lire aussi : Choisir sa voiture sans permis à Perpignan sans se tromper
Un exemple concret de ventilation mensuelle
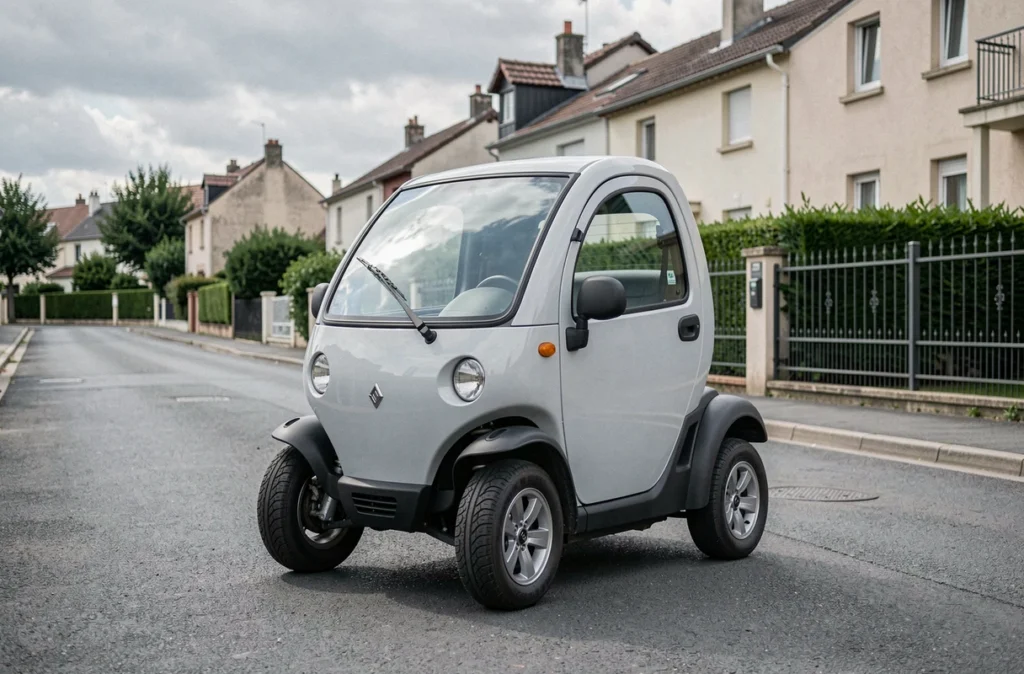
Prenons un cas simple : une voiture sans permis d’occasion diesel achetée à crédit sur 48 mois, sans apport. Si le prix est d’environ 5 000 euros, la mensualité de remboursement tourne autour de 110 à 130 euros selon le taux. Ajoutez 30 à 50 euros d’assurance au tiers, une vingtaine d’euros de carburant et une provision entretien. Le total dépasse souvent 200 euros, même pour une occasion abordable.
Pour rester sous ce seuil, il faut soit un apport initial, soit un véhicule moins cher, soit accepter un crédit plus long (ce qui augmente le coût total du financement).
Voiture sans permis d’occasion à petit prix : où chercher et quoi vérifier
L’occasion reste la piste la plus réaliste pour un budget serré. Sur les plateformes de petites annonces, on trouve des voitures sans permis diesel à partir de quelques milliers d’euros. Les modèles de plus de dix ans, avec un kilométrage modéré, se négocient parfois sous les 4 000 euros.
Vous avez déjà remarqué que les prix varient énormément pour un même modèle ? Deux facteurs expliquent ces écarts : l’année de mise en circulation et l’état du moteur. Un véhicule bien entretenu avec un carnet de suivi complet vaut nettement plus qu’un modèle équivalent sans historique.
Les points de contrôle avant achat
- L’état de la courroie de distribution ou de la chaîne : sur un moteur diesel de voiture sans permis, ce remplacement coûte cher proportionnellement à la valeur du véhicule. Demandez la date du dernier changement.
- La batterie et le système de démarrage : un démarrage hésitant signale souvent un problème électrique ou une batterie en fin de vie, réparation qui peut atteindre plusieurs centaines d’euros.
- L’état de la carrosserie et du châssis : la corrosion est fréquente sur les modèles anciens, surtout en zone humide ou salée. Une corrosion avancée sur le châssis compromet la sécurité.
- Le contrôle technique : exigez un contrôle à jour ou négociez un passage avant la vente.
Un véhicule d’occasion bien inspecté protège autant qu’un modèle récent contre les mauvaises surprises. Ne vous fiez pas au seul prix affiché.
LOA, LLD ou crédit : quel financement pour une mensualité basse
Trois modes de financement reviennent dans les offres de voitures sans permis. Chacun a un impact différent sur la mensualité et sur le coût total.
La location avec option d’achat (LOA)
La LOA permet de rouler avec une mensualité réduite, souvent affichée autour de 100 à 200 euros selon le modèle et la durée. Le principe : vous louez le véhicule pendant 24 à 60 mois, puis vous décidez de l’acheter en payant une valeur résiduelle, ou vous le rendez.
Le piège de la LOA, c’est le premier loyer majoré. Certains contrats demandent un apport initial de plusieurs milliers d’euros. Sans cet apport, la mensualité dépasse souvent le seuil de 200 euros pour un modèle neuf. Vérifiez aussi les plafonds kilométriques : un dépassement entraîne des pénalités à la restitution.
La location longue durée (LLD)
La LLD fonctionne comme un abonnement. Vous payez un loyer mensuel fixe qui inclut parfois l’entretien et l’assistance. Vous ne devenez jamais propriétaire du véhicule. Pour une voiture sans permis, certaines offres tout compris existent, mais elles dépassent régulièrement les 200 euros mensuels quand elles intègrent l’assurance.
L’avantage : pas de surprise sur l’entretien. L’inconvénient : aucun capital récupéré à la fin du contrat.
Le crédit classique
Acheter à crédit une voiture sans permis d’occasion reste le moyen le plus direct de devenir propriétaire. Les durées varient de 12 à 60 mois. Plus la durée est longue, plus la mensualité baisse, mais plus le coût total des intérêts augmente.
Pour un véhicule d’occasion à petit prix, un microcrédit social peut parfois être mobilisé lorsque l’achat est lié à un besoin professionnel ou d’insertion. Ce dispositif, accessible via certaines associations ou structures sociales, propose des taux bas et des montants adaptés.
Assurance voiture sans permis : le poste qui fait basculer le budget
Pourquoi parler d’assurance dans un article sur le prix du véhicule ? Parce que l’assurance peut absorber jusqu’à la moitié du budget mensuel disponible. C’est le poste le plus variable et le plus mal anticipé.
Une assurance au tiers, le minimum légal, coûte sensiblement moins cher qu’une formule tous risques. Pour un jeune conducteur de 14 à 17 ans, les tarifs sont plus élevés que pour un adulte expérimenté, même sur une simple voiture sans permis.
Réduire le coût de l’assurance
Comparer les devis reste le levier le plus efficace. Les écarts entre assureurs peuvent représenter plusieurs dizaines d’euros par mois pour des garanties comparables. Quelques leviers concrets :
- Choisir une formule au tiers étendu plutôt que tous risques : elle couvre le vol et l’incendie sans le surcoût de la garantie dommages tous accidents.
- Augmenter la franchise : une franchise plus élevée fait baisser la prime mensuelle, à condition de pouvoir assumer le reste à charge en cas de sinistre.
- Regrouper les contrats : certains assureurs proposent des réductions si vous souscrivez plusieurs contrats (habitation, auto) chez eux.
Sur un budget global de 200 euros, viser une assurance entre 25 et 40 euros par mois est raisonnable pour un profil adulte avec une formule au tiers ou au tiers étendu.
Diesel ou électrique : impact sur le prix mensuel total
Le choix entre thermique et électrique influence directement la faisabilité d’un budget à 200 euros par mois. Les voitures sans permis électriques neuves coûtent sensiblement plus cher que les modèles diesel. En occasion, quelques modèles électriques commencent à apparaître à des prix plus accessibles, mais le marché reste jeune.
Un modèle diesel d’occasion coûte moins cher à l’achat, ce qui réduit la mensualité de financement. En revanche, le coût en carburant est supérieur à celui de la recharge électrique. Sur un usage quotidien court (trajets domicile-travail en zone périurbaine), l’électrique devient plus économique à l’usage malgré un prix d’achat plus élevé.
L’autonomie des modèles électriques sans permis reste plus réduite que celle des versions diesel. Pour des trajets courts et réguliers, c’est suffisant. Pour des besoins plus étendus, le diesel garde un avantage pratique.
Le vrai calcul à faire
Comparez le coût total sur la durée du financement : mensualité de crédit ou de location, plus assurance, plus énergie, plus entretien. C’est ce total mensuel qui doit rester sous 200 euros, pas la seule mensualité de financement. Un véhicule moins cher à l’achat mais gourmand en entretien peut coûter plus qu’un modèle plus récent avec des frais réduits.
Rouler en voiture sans permis pour 200 euros par mois est atteignable, à condition de cibler une occasion en bon état, de comparer les assurances et de calculer le budget complet. Les offres de LOA ou LLD à petites mensualités masquent souvent un apport initial ou des frais annexes qui font grimper la note réelle. Le formulaire ci-dessous vous permet de recevoir un devis gratuit adapté à votre situation.